São Paulo Simplifica Regime Tributário com Exclusão de 74 Produtos do ICMS-ST

São Paulo Simplifica Regime Tributário com Exclusão de 74 Produtos do ICMS-ST
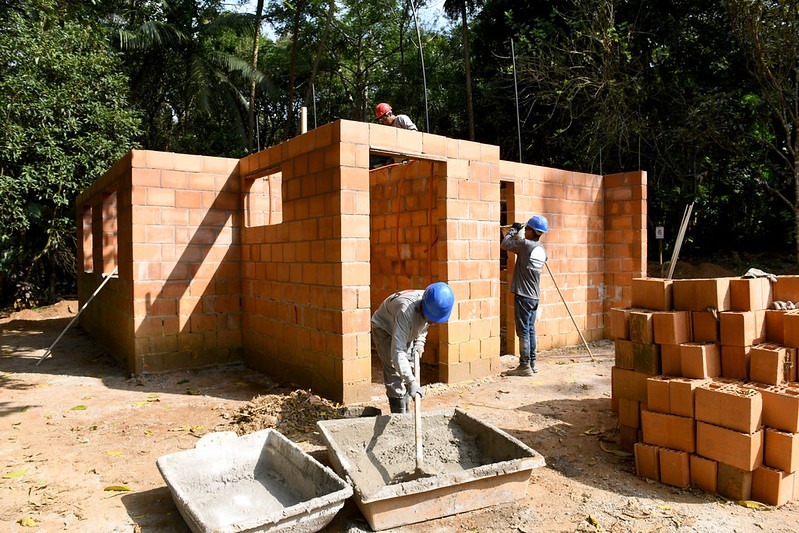
Materiais de construção civil estão entre os produtos incluídos na simplificação tributári…
O Governo de São Paulo anunciou uma significativa medida de simplificação tributária, que culminará na exclusão de mais 74 produtos do regime de Substituição Tributária do ICMS (ICMS-ST) a partir de fevereiro de 2027. A decisão, formalizada por publicação no Diário Oficial do Estado (DOE) na última quinta-feira (29/10), abrange uma vasta gama de mercadorias, incluindo itens essenciais como materiais de construção, fornos de micro-ondas e margarinas, visando a redução de custos e a desburocratização para as empresas paulistas.
Desoneração Tributária em Expansão: O Escopo da Redução
Esta recente alteração representa o sexto conjunto de mercadorias a ser retirado do ICMS-ST pelo estado. Com a inclusão destes 74 itens, o número total de produtos submetidos a este regime em São Paulo cairá para 208, uma redução impressionante de 72,2% em relação aos 749 itens que compunham a lista no final de 2025. Ao longo de 2026, segmentos inteiros já haviam sido desonerados, como medicamentos, perfumaria, autopeças e pneumáticos, sinalizando uma direção clara na política fiscal paulista.
Para o setor de materiais de construção, em particular, a medida traz um alívio considerável. A retirada de todos os produtos desse segmento do ICMS-ST visa eliminar as dúvidas frequentes sobre a correta classificação tributária das mercadorias, um gargalo burocrático que impactava diretamente a rotina das empresas. Esta ação, parte de um conjunto mais amplo de simplificações implementadas pela Secretaria da Fazenda e Planejamento (Sefaz-SP), reflete o compromisso em tornar o ambiente de negócios mais eficiente e transparente.
Vantagens Operacionais e Financeiras para Empresas
Com a exclusão desses 74 produtos do ICMS-ST, o imposto dessas mercadorias deixará de ser recolhido antecipadamente por um único elo da cadeia comercial, como o fabricante ou importador. Em vez disso, o ICMS passará a ser calculado e recolhido pelas empresas em cada etapa da comercialização, seguindo o sistema normal de tributação. Essa mudança significa que as empresas não precisarão mais desembolsar o imposto de toda a circulação da mercadoria de forma antecipada, o que proporciona um fôlego financeiro significativo e uma notável redução da carga burocrática para operar.
A transição para o regime de tributação normal em cada etapa de venda permite que as empresas gerenciem melhor seu fluxo de caixa, liberando recursos que antes ficavam retidos no recolhimento antecipado. Esta simplificação não apenas otimiza a gestão fiscal, mas também libera tempo e recursos para que os empresários se concentrem em suas atividades-fim: produzir, vender e gerar empregos.
Alinhamento com a Reforma Tributária Nacional e Visão de Futuro
A iniciativa do Governo de São Paulo está estrategicamente alinhada com as diretrizes do programa 'São Paulo na Direção Certa', que busca consolidar o estado como o melhor ambiente de negócios do país, fomentando desenvolvimento, emprego e prosperidade. O secretário da Fazenda e Planejamento, Samuel Kinoshita, reforça que o objetivo desde 2023 é reduzir exceções e custos de conformidade, permitindo que as empresas foquem em suas atividades essenciais.
Adicionalmente, esta progressiva desoneração do ICMS-ST converge com a Reforma Tributária federal, que prevê o fim deste modelo. A Lei Complementar 227/2026 estabelece que o que ainda estiver sob o regime de ST ao final de 2032 terá seu estoque inventariado, e o imposto retido será homologado e compensado com o Imposto sobre Bens e Serviços (IBS). Portanto, cada segmento retirado antecipadamente do ICMS-ST minimiza o custo de transição para as empresas, demonstrando um compromisso intergeracional com a diminuição desse passivo e a simplificação do sistema fiscal.
Entendendo o Regime de Substituição Tributária (ICMS-ST)
Para contextualizar a relevância da medida, é fundamental compreender o conceito da Substituição Tributária do ICMS (ICMS-ST). Este regime atribui a responsabilidade pelo pagamento do imposto referente a toda a cadeia de circulação de uma mercadoria a um único contribuinte, geralmente o fabricante ou o importador. Isso significa que, em vez de o ICMS ser recolhido em cada etapa da venda (fábrica, atacadista, varejista e consumidor final), a cobrança é concentrada no primeiro elo da cadeia, antecipando o recolhimento de impostos que seriam devidos em etapas futuras.
Embora o ICMS-ST tenha sido concebido para simplificar a fiscalização e combater a sonegação, ele impõe um ônus financeiro e burocrático significativo às empresas, que precisam arcar com o imposto de toda a cadeia antecipadamente. A retirada gradual de produtos desse regime alivia esse fardo, permitindo uma gestão mais granular e menos onerosa do tributo ao longo do ciclo de vida do produto no mercado.
Conclusão: Um Passo Adiante na Competitividade
A exclusão de mais 74 produtos do ICMS-ST é um marco importante na agenda de desburocratização e simplificação tributária do Governo de São Paulo. Ao alinhar suas políticas fiscais com as necessidades do setor produtivo e com as tendências da reforma tributária nacional, o estado reafirma seu compromisso em criar um ambiente de negócios mais favorável, competitivo e transparente. Essa iniciativa não apenas facilita a rotina das empresas, mas também impulsiona o desenvolvimento econômico, gerando mais oportunidades e prosperidade para a população paulista.
Fonte: https://www.agenciasp.sp.gov.br